تقنية الدفع عبر NFC: كيف تعمل وماذا يمكن أن يتعلم قطاع التكنولوجيا المالية السوداني من تجربة «مدى»؟
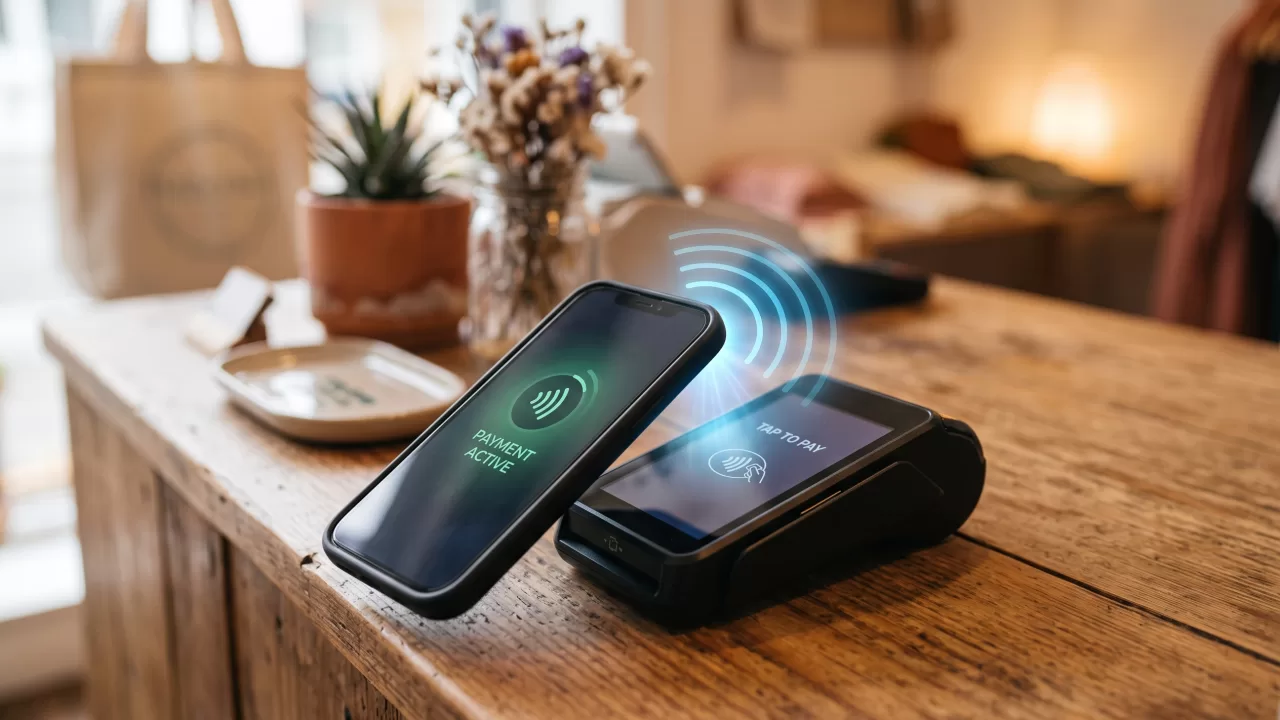
تشهد وسائل الدفع الرقمي تحولات متسارعة تعيد تشكيل طريقة تداول الأموال وإتمام المعاملات اليومية. وفي الوقت الذي يعتمد فيه المستخدمون في السودان بصورة شبه كلية على التحويلات المباشرة عبر تطبيقات مثل بنكك وفوري وأوكاش، أو عبر مسح رموز الاستجابة السريعة (QR Code)، تبرز تقنية الاتصال قريب المدى (NFC) كواحدة من أكثر التقنيات فاعلية وسلاسة لإتمام المدفوعات اللاتلامسية في ثوانٍ معدودة.
ما هي تقنية NFC وكيف تعمل في عمليات الدفع؟
ترمز NFC إلى Near Field Communication (الاتصال قريب المدى)، وهي بروتوكول اتصال لاسلكي قصير المدى يعمل على تردد 13.56 ميغاهرتز. تتيح هذه التقنية لجهازين تبادل البيانات بمجرد تقريبهما من بعضهما لمسافة لا تتجاوز عادة بضعة سنتيمترات (غالباً 4 سنتيمترات أو أقل).
عند استخدام الهاتف الذكي أو البطاقة المصرفية للدفع عبر هذه التقنية، تجري العملية عبر المراحل الآتية:
إنشاء الحقل الكهرومغناطيسي: يولد قارئ نقطة البيع (POS Terminal) حقلاً كهرومغناطيسياً مستمراً.
تبادل الإشارة والمصادقة: بمجرد اقتراب الشريحة الذكية في الهاتف أو البطاقة، تُنقل بيانات المعاملة المشفرة بصورة لحظية.
تقنية استبدال الرموز (Tokenization): للحفاظ على أمان البيانات، لا يرسل الجهاز رقم الحساب أو رقم البطاقة الحقيقي، بل ينشئ رمزاً رقمياً مؤقتاً ومشفراً لمرة واحدة فقط، مما يحمي الحسابات من أي محاولات اعتراض أو احتيال.
نموذج ملهم: شبكة «مدى» وتطوير المدفوعات اللاتلامسية
لإدراك القوة التشغيلية للدفع عبر NFC، يبرز نموذج الشبكة الوطنية للمدفوعات في المملكة العربية السعودية المعروفة باسم مدى. تأسست الشبكة في الأصل تحت اسم شبكة المدفوعات السعودية (SPAN) في أبريل عام 1990 بواسطة البنك المركزي السعودي لربط أجهزة الصرف الآلي ونقاط البيع بشبكة موحدة، قبل أن تطلق هويتها المطورة «مدى» في عام 2015.
في عام 2016، أطلقت الشبكة خدمة مدى أثير التي مكنت حاملي البطاقات من الدفع اللاتلامسي عبر NFC لمبالغ المشتريات الصغيرة والمتوسطة بسرعة فائقة وبدون إدخال رقم سري للمبالغ المنخفضة، تلا ذلك إتاحة المحافظ الذكية عبر الهواتف وتطبيق تقنيات تحويل الهواتف إلى أجهزة نقاط بيع (SoftPOS). وقد أسهم ذلك في نقل التعاملات اليومية من السيولة النقدية إلى الدفع الرقمي بنسبة تتجاوز الأغلبية الساحقة من عمليات نقاط البيع.
واقع الدفع في السودان: لماذا يحتاج السوق إلى تقنية NFC؟
تعتمد المتاجر ومنافذ البيع في السودان حالياً على فحص الإشعارات النصية أو لقطات الشاشة للتحويلات اليدوية، وهو ما يفرض تحديات عملية في بيئات البيع المزدحمة ويزيد من احتمالات الخطأ أو التأخير في تأكيد وصول المبالغ. يتيح التوسع في تبني تقنية NFC عدداً من المزايا الحيوية للسوق السوداني:
سرعة خيالية لإتمام الدفع: تتقلص مدة المعاملة إلى ثانية واحدة تقريباً بمجرد ملامسة الهاتف أو البطاقة للجهاز، مما ينهي طوابير الانتظار في المتاجر ومحطات الوقود ووسائل النقل العام.
أمان متقدم ومكافحة التزوير: بفضل التشفير الفريد لكل عملية، تنعدم مخاطر الاحتيال الناتجة عن تزوير صور إشعارات التحويل.
خفض تكلفة نقاط البيع عبر (SoftPOS): تتيح التقنية للتجار وأصحاب المشاريع الصغيرة تحويل هواتفهم الذكية الداعمة لـ NFC إلى أجهزة استقبال مدفوعات بدون الحاجة إلى استيراد وشراء أجهزة نقاط بيع مكلفة.
متطلبات الانتقال إلى الدفع اللاتلامسي في السودان
يتطلب دمج هذه التقنية بنجاح في المنظومة المالية السودانية استكمال متطلبات أساسية، تشمل:
تطوير بنية المحول القومي: تحديث أنظمة المقاصة والتسوية الآنية عبر شركة الخدمات المصرفية الإلكترونية (EBS) والمحول القومي لمعالجة عمليات NFC اللاتلامسية بلحظية وموثوقية عالية.
تحديث التطبيقات المصرفية: دمج تقنيات المحافظ الرقمية وتوليد الرموز المؤقتة داخل تطبيقات البنوك السودانية مثل بنكك وتطبيق فوري وغيرهما.
إصدار بطاقات تدعم الاتصال اللاتلامسي: تزويد البطاقات المصرفية الصادرة عن البنوك السودانية بشرائح NFC القياسية، إلى جانب تمكين ميزات القبول عبر الهواتف الذكية.
يمثل الاستثمار في بنية الدفع اللاتلامسي عبر NFC خطوة مفصلية للانتقال من مجرد التحويلات الرقمية البديلة للكاش إلى بناء اقتصاد رقمي حقيقي يتسم بالسرعة والموثوقية.