مستقبل المحافظ الإلكترونية في السودان: رؤية تحليلية لفرص وتحديات أصحاب الأعمال
تحول جذري في بيئة الأعمال السودانية
يشهد المشهد التجاري في السودان تحولاً متسارعاً نحو الاعتماد الكامل على الوسائل الرقمية في تداول الأموال. لم يعد التحول نحو المحافظ الإلكترونية وتطبيقات الدفع المصرفي مجرد خيار تكميلي، بل غدا شريان الحياة الرئيسي للأنشطة التجارية في مختلف الأسواق، سواء كانت متاجر تجزئة أو شركات خدمات أو مشاريع ناشئة.
لماذا تتصدر المحافظ الإلكترونية واجهة التجارة؟
أدى شح السيولة النقدية والصعوبات اللوجستية المرتبطة بنقل وتأمين النقود الورقية إلى إعادة تشكيل سلوك المستهلك والتاجر على حد سواء. باتت المحافظ الرقمية تمثل البديل العملي الأكثر أماناً وسرعة لإتمام الصفقات اليومية، مما فتح الباب أمام فرص واسعة لنمو الأعمال التي تبادر بتبني هذه الحلول مبكراً.
المزايا التشغيلية للمحافظ الرقمية للأنشطة التجارية
يوفر التوسع في اعتماد المحافظ الإلكترونية جملة من الفوائد المباشرة لأصحاب الأعمال، من أبرزها:
تقليل مخاطر تداول النقد: يحد الدفع الرقمي من خسائر التلف، والسرقة، وتكاليف النقل والتخزين الآمن للأموال.
تسريع دورة المبيعات: إتاحة قنوات دفع فورية تشجع المستهلكين على الشراء وتقلل من احتمالات ضياع الصفقات بسبب عدم توفر النقد الورقي.
دقة المحاسبة والتوثيق: تتيح السجلات الرقمية تتبعاً أدق للإيرادات والمصروفات، مما يسهل إدارة التدفقات النقدية ومطابقة الحسابات المالية.
توسيع قاعدة العملاء: القدرة على استقبال المدفوعات من مناطق جغرافية مختلفة وتوسيع نطاق البيع الإلكتروني وتوصيل الطلبات.
التحديات التشغيلية وكيفية مواجهتها
رغم الآفاق الواعدة، تواجه الشركات والمتاجر تحديات تقنية تتطلب إدارة حصيفة لتجنب تعطل العمليات اليومية:
1. استقرار الشبكات وتذبذب الخدمات
تتعرض خوادم البنوك وشبكات الاتصالات أحياناً لضغوط تشغيلية تؤدي إلى تأخر تأكيد المعاملات أو تعطل مؤقت في التطبيقات المصرفية. لتفادي هذه العقبة، يُنصح أصحاب الأعمال بعدم حصر مدفوعاتهم في منصة واحدة، بل توزيع خيارات السداد عبر تطبيقات متعددة مثل بنكك وفوري وأوكاش وغيرها من الخدمات المعتمدة.
تعتبر متابعة استقرار الخدمات المصرفية خطوة وقائية جوهرية؛ إذ تتيح منصة حالة التطبيقات السودانية لأصحاب الأعمال معرفة حالة التطبيقات والشبكات في الوقت الفعلي، مما يجنبهم إيقاف عمليات البيع أو مواجهة معاملات معلقة غير مؤكدة.
2. مخاطر الاحتيال وإشعارات الدفع الزائفة
مع اتساع رقعة المعاملات، ظهرت محاولات تزييف إشعارات التحويل. تقع على عاتق الإدارة التجارية مسؤولية تدريب فرق المبيعات على عدم تسليم البضائع بالاعتماد فقط على لقطات الشاشة أو الإشعارات النصية، بل من خلال التحقق المباشر من ظهور الرصيد في كشف الحساب الفعلي أو عبر أنظمة المسح المباشر لرموز الاستجابة السريعة المعتمدة.
رسم مستقبل المعاملات التجارية: خطوات عملية للتجار
لتحقيق أقصى استفادة من التطور القادم للمحافظ الإلكترونية، ينبغي على أصحاب الأعمال اتخاذ خطوات استباقية تعزز جاهزيتهم:
إنشاء بنية دفع مرنة: توفير أكثر من حساب بنكي ومحفظة رقمية على مستوى نقاط البيع لتفادي توقف النشاط عند حدوث صيانة طارئة لأحد الأنظمة.
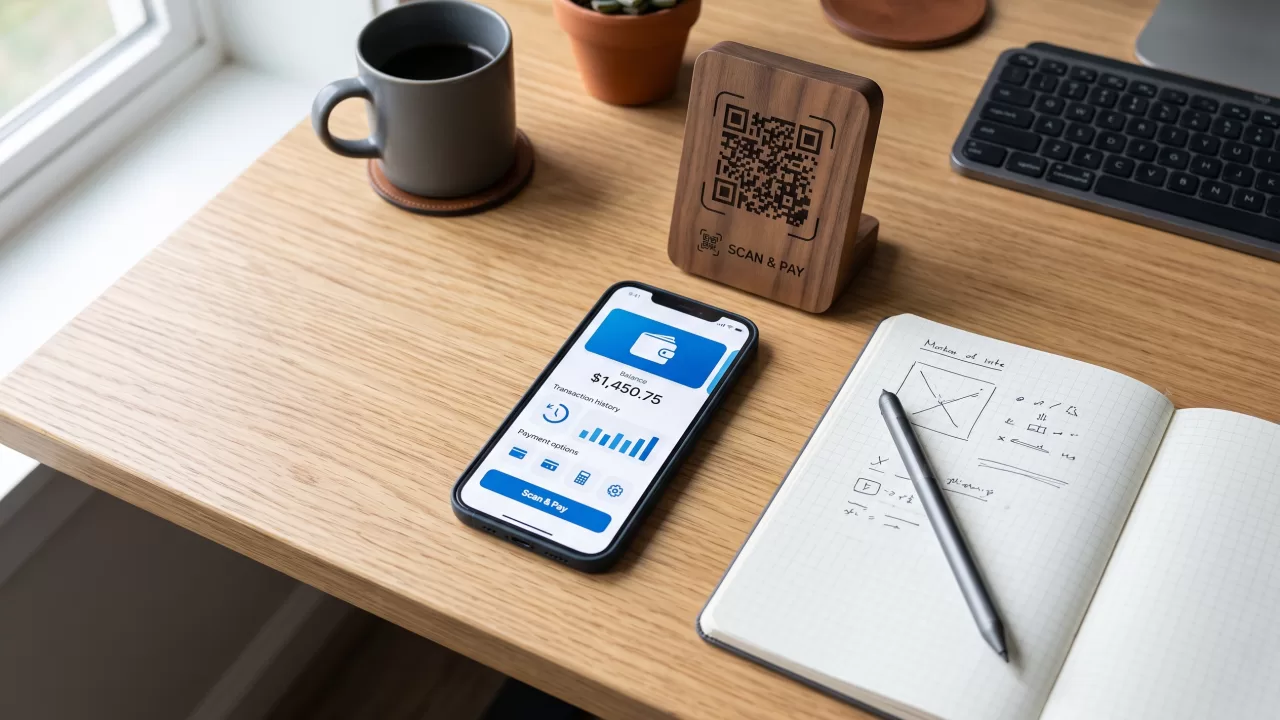
الاستفادة من رموز الاستجابة السريعة: اعتماد ملصقات ورموز السداد لتسهيل عمليات الدفع وتقليل أخطاء إدخال الحسابات يدوياً.
الربط بين المنصات والمراقبة الدائمة: الاعتماد على أدوات التنبيه ومتابعة حالة الشبكات عبر الويب وتطبيقات التنبيه الفورية لضمان استمرارية التحصيل.
إن مستقبل التجارة في السودان يتجه بثبات نحو رقمنة شاملة للمدفوعات؛ والمنشآت التي تنجح في بناء منظومة دفع مرنة وآمنة ستكون الأكثر قدرة على التكيف والنمو وتحقيق الاستقرار المالي على المدى البعيد.